
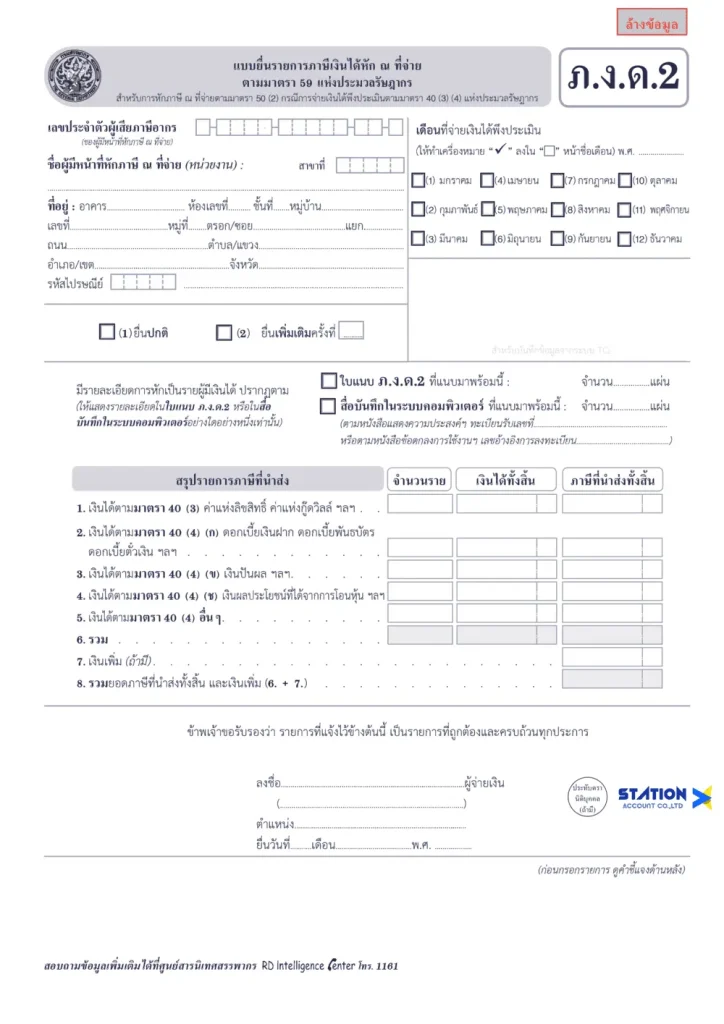
การบริหารจัดการภาษีหัก ณ ที่จ่าย อย่างแม่นยำคือหัวใจสำคัญในการลดความเสี่ยงทางกฎหมายและสร้าง ROI สูงสุดให้กับองค์กร สำหรับนิติบุคคลที่มีการจ่ายเงินได้ประเภทดอกเบี้ย เงินปันผล หรือส่วนแบ่งกำไร การเข้าใจกลไกของ ภ.ง.ด.2 จะช่วยป้องกันภาระเบี้ยปรับเงินเพิ่มจากกรมสรรพากรได้อย่างเด็ดขาด
ภ.ง.ด.2 คืออะไร และมีความสำคัญอย่างไรต่อธุรกิจ
ภ.ง.ด.2 คือ แบบยื่นรายการภาษีเงินได้หัก ณ ที่จ่าย สำหรับเงินได้พ้องตามมาตรา 40(4) แห่งประมวลรัษฎากร ซึ่งกำหนดให้นิติบุคคลผู้จ่ายเงินได้มีหน้าที่หักภาษี ณ ที่จ่ายไว้เมื่อมีการจ่ายเงิน และนำส่งต่อกรมสรรพากรภายในระยะเวลาที่กฎหมายกำหนด
รายการเงินได้ประเภท 40(4) ที่ต้องยื่นด้วย ภ.ง.ด.2:
- ดอกเบี้ย: ดอกเบี้ยพันธบัตร, ดอกเบี้ยหุ้นกู้, ดอกเบี้ยเงินฝาก, ดอกเบี้ยเงินกู้ยืม
- เงินปันผล: เงินปันผล ส่วนแบ่งอันได้จากกำไร หรือประโยชน์อื่นใดที่ได้จากบริษัทหรือห้างหุ้นส่วนนิติบุคคล
- เงินตอบแทนอื่นๆ: ผลประโยชน์จากการโอนหุ้น หุ้นกู้ หรือพันธบัตร (Capital Gain)
ใครมีหน้าที่ยื่น ภ.ง.ด.2 และอัตราภาษีหัก ณ ที่จ่ายที่ต้องทราบ
ตามกฎหมาย ผู้มีหน้าที่หักและนำส่ง ภ.ง.ด.2 คือ บุคคล ห้างหุ้นส่วน บริษัท นิติบุคคลอื่น หรือสถาบันการเงินที่เป็นผู้จ่ายเงินได้ ตามมาตรา 40(4) ให้แก่ผู้รับเงินได้ที่เป็นบุคคลธรรมดาหรือนิติบุคคล
ตารางเปรียบเทียบประเภทเงินได้ อัตราภาษี และเงื่อนไขการหัก ณ ที่จ่าย
ประเภทเงินได้ตามมาตรา 40(4) | ผู้รับเงินได้ | อัตราภาษีหัก ณ ที่จ่าย | กำหนดเวลาการนำส่ง |
เงินปันผล / ส่วนแบ่งกำไร | บุคคลธรรมดา / นิติบุคคล | 10% | ยื่นกระดาษ: ภายในวันที่ 7 ของเดือนถัดไป |
ดอกเบี้ยเงินกู้ยืม / ดอกเบี้ยหุ้นกู้ | บุคคลธรรมดา | 15% | ยื่นกระดาษ: ภายในวันที่ 7 ของเดือนถัดไป |
ดอกเบี้ยจ่ายให้นิติบุคคล | นิติบุคคลในไทย | 1% (สถาบันการเงิน) | ยื่นกระดาษ: ภายในวันที่ 7 ของเดือนถัดไป |
ผลประโยชน์จากการโอนหุ้น | บุคคลธรรมดา | 15% | ยื่นกระดาษ: ภายในวันที่ 7 ของเดือนถัดไป |
เปรียบเทียบความแตกต่างระหว่าง ภ.ง.ด.2, ภ.ง.ด.3 และ ภ.ง.ด.53
ความผิดพลาดที่พบได้บ่อยในองค์กรคือการเลือกใช้แบบภาษีผิดประเภท ซึ่งสร้างภาระภาษีย้อนหลังที่ไม่จำเป็น
รายการเปรียบเทียบ | ภ.ง.ด.2 | ภ.ง.ด.3 | ภ.ง.ด.53 |
ประเภทเงินได้ | เงินได้ 40(4) | เงินได้ 40(2)-(8) | เงินได้ 40(2)-(8) |
ผู้รับเงินได้ | บุคคลธรรมดา / นิติบุคคล | บุคคลธรรมดา | นิติบุคคล |
ตัวอย่างการจ่าย | จ่ายเงินปันผลให้ผู้ถือหุ้น, | จ่ายค่าทำบัญชีให้ฟรีแลนซ์, | จ่ายค่าบริการวิชาชีพให้นิติบุคคล |

ตัวอย่างเคสการคำนวณและการบันทึกบัญชี (Journal Entry)
เพื่อให้เห็นภาพการปฏิบัติงานจริงอย่างชัดเจน Station Account® ได้สรุปตัวอย่างเคสการคำนวณและบันทึกบัญชีที่พบบ่อยดังนี้
เคสที่ 1: การจ่ายเงินปันผลให้ผู้ถือหุ้น (บุคคลธรรมดา)
บริษัท Station Account® จำกัด ประกาศจ่ายเงินปันผลให้แก่ผู้ถือหุ้นที่เป็นบุคคลธรรมดา เป็นจำนวนเงิน 500,000 บาท
การคำนวณภาษี:
- เงินปันผลจ่าย = 500,000 บาท
- ภาษีหัก ณ ที่จ่าย (ภ.ง.ด.2) อัตรา 10% = 500,000 × 10% = 50,000 บาท
- เงินสดจ่ายสุทธิให้ผู้ถือหุ้น = 500,000 – 50,000 = 450,000 บาท
การบันทึกรายการบัญชี (Journal Entry):
รายการเดบิต – เครดิต (เคสที่ 1) Dr. กำไรสะสม (หรือ เงินปันผลจ่าย) 500,000 บาท Cr. ภาษีหัก ณ ที่จ่ายค้างจ่าย (ภ.ง.ด.2) 50,000 บาท Cr. เงินสด / เงินฝากธนาคาร 450,000 บาท |
เคสที่ 2: การจ่ายดอกเบี้ยเงินกู้ยืมให้แก่กรรมการ (บุคคลธรรมดา)
บริษัทฯ มีรายการจ่ายดอกเบี้ยเงินกู้ยืมระยะยาวให้แก่กรรมการบริษัท (บุคคลธรรมดา) เป็นจำนวนเงิน 40,000 บาท
การคำนวณภาษี:
- ดอกเบี้ยจ่าย = 40,000 บาท
- ภาษีหัก ณ ที่จ่าย (ภ.ง.ด.2) อัตรา 15% = 40,000 × 15% = 6,000 บาท
- เงินสดจ่ายสุทธิให้กรรมการ = 40,000 – 6,000 = 34,000 บาท
การบันทึกรายการบัญชี (Journal Entry):
รายการเดบิต – เครดิต (เคสที่ 2) Dr. ดอกเบี้ยจ่าย 40,000 บาท Cr. ภาษีหัก ณ ที่จ่ายค้างจ่าย (ภ.ง.ด.2) 6,000 บาท Cr. เงินสด / เงินฝากธนาคาร 34,000 บาท |
*หมายเหตุ: หากองค์กรมีรายการค้างจ่ายสะสม การวางระบบผ่านบริการ รับปิดงบบัญชี ที่ได้มาตรฐาน จะช่วยกระทบยอดรายการภาษีค้างจ่ายได้อย่างถูกต้องตรงกัน
กำหนดเวลาและช่องทางการยื่นนำส่ง ภ.ง.ด.2
- 1. การยื่นแบบกระดาษ: ยื่น ณ สำนักงานสรรพากรพื้นที่สาขา ภายในวันที่ 7 ของเดือนถัดไปหลังจากเดือนที่จ่ายเงิน
- 2. การยื่นแบบออนไลน์ (E–Filing): ยื่นผ่านระบบออนไลน์ของกรมสรรพากร ได้รับสิทธิขยายเวลาถึงวันที่ 15 ของเดือนถัดไป
- 3. การยื่น ภ.ง.ด.2ก (สรุปรายปี): นิติบุคคลต้องยื่นแบบ ภ.ง.ด.2ก สรุปรายการจ่ายเงินได้ประเภท 40(4) ตลอดทั้งปี ภายในเดือนกุมภาพันธ์ของปีถัดไป
ศึกษาระเบียบและข้อกำหนดเพิ่มเติมได้ที่เว็บไซต์ทางการของกรมสรรพากร
FAQ คำถามที่พบบ่อยเกี่ยวกับ ภ.ง.ด.2
1. หากยื่น ภ.ง.ด.2 ล่าช้า จะต้องเสียค่าปรับและเงินเพิ่มอย่างไร?
หากยื่นเกินกำหนดเวลา จะต้องชำระค่าปรับแบบสูงสุด 200 บาท พร้อมเงินเพิ่ม (ดอกเบี้ย) ในอัตรา 1.5% ต่อเดือน (หรือเศษของเดือน) ของยอดภาษีที่ต้องนำส่ง
2. เงินปันผลที่หัก ภ.ง.ด.2 ไว้แล้ว ผู้รับเงินต้องนำไปรวมคำนวณภาษีสิ้นปีหรือไม่?
ผู้รับเงินได้ที่เป็นบุคคลธรรมดาสามารถเลือกใช้สิทธิ Final TAX (ยอมให้หัก ณ ที่จ่าย 10% แล้วจบ ไม่ต้องนำมารวมคำนวณภาษีเงินได้บุคคลธรรมดาสิ้นปี) หรือจะเลือกนำมารวมเพื่อขอเครดิตภาษีเงินปันผลคืนก็ได้ หากฐานภาษีตนเองต่ำกว่า 10%
3. กรณีไม่มีการจ่ายดอกเบี้ยหรือเงินปันผลในเดือนนั้น ต้องยื่นแบบ ภ.ง.ด.2 เปล่าหรือไม่?
ไม่ต้องยื่นแบบ ภ.ง.ด.2 หากในเดือนนั้นๆ ไม่มีรายการจ่ายเงินได้ตามมาตรา 40(4) เกิดขึ้น
4. กิจกรรมจดทะเบียน VAT เกี่ยวข้องกับการยื่น ภ.ง.ด.2 หรือไม่?
ไม่เกี่ยวโดยตรง เนื่องจาก ภ.ง.ด.2 เป็นภาษีหัก ณ ที่จ่ายสำหรับเงินได้ประเภทเงินทุน (ดอกเบี้ย/เงินปันผล) แต่หากธุรกิจท่านมีการเติบโตและต้องการขยายฐานภาษีให้ถูกต้อง การปรึกษาบริการ รับจด Vat จะช่วยจัดการโครงสร้างภาษีทั้งระบบได้อย่างไร้รอยต่อ
ยกระดับการบริหารภาษีและบัญชีอย่างมืออาชีพด้วย Station Account®
การจัดการภาษีหัก ณ ที่จ่ายและ ภ.ง.ด.2 อย่างถูกต้อง ช่วยขจัดความเสี่ยงทางกฎหมายและสร้างโครงสร้างทางการเงินที่แข็งแกร่งให้ธุรกิจคุณ ให้ Station Account® เป็นพันธมิตรทางกลยุทธ์บัญชีและภาษีครบวงจร

เรื่องล่าสุด
