
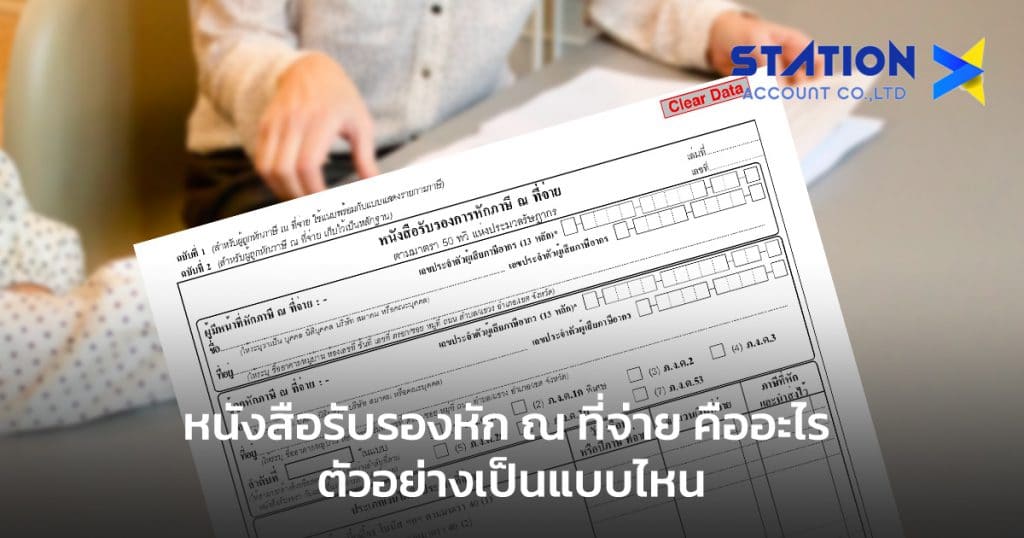
การบริหารจัดการภาษีหัก ณ ที่จ่ายอย่างถูกต้องตามหลักเกณฑ์กรมสรรพากร ถือเป็นหัวใจสำคัญในการป้องกันความเสี่ยงด้านค่าปรับและเงินเพิ่มสำหรับผู้ประกอบการ บทความนี้ Station Account® จะพาคุณไปเจาะลึกโครงสร้าง รูปแบบ และการใช้งาน หนังสือรับรองหัก ณ ที่จ่าย อย่างมืออาชีพ
1. หนังสือรับรองหัก ณ ที่จ่าย คืออะไร และทำไมต้องออก?
หนังสือรับรองหัก ณ ที่จ่าย (หรือที่เรียกันติดปากว่า ใบ 50 ทวิ) คือ เอกสารสำคัญทางกฎหมายตามมาตรา 50 ทวิ แห่งประมวลรัษฎากร ที่ผู้จ่ายเงินได้ (บุคคลธรรมดาหรือนิติบุคคล) ออกให้แก่ผู้รับเงินได้ เพื่อเป็นหลักฐานแสดงว่าได้มีการหักภาษีไว้ ณ ที่จ่ายตามอัตราที่กฎหมายกำหนดเรียบร้อยแล้ว
วัตถุประสงค์หลักของหนังสือรับรองหัก ณ ที่จ่าย
สำหรับผู้รับเงิน: ใช้เป็นหลักฐานแสดงจำนวนภาษีที่ถูกหักไว้ เพื่อนำไปเครดิตภาษีในการยื่นแบบแสดงรายการภาษีประจำปี (ภ.ง.ด.90/91 หรือ ภ.ง.ด.50)
สำหรับผู้จ่ายเงิน: ใช้เป็นหลักฐานประกอบการยื่นแบบและนำส่งภาษีหัก ณ ที่จ่ายต่อ กรมสรรพากร ภายในกำหนดเวลา
2. ประเภทของหนังสือรับรองหัก ณ ที่จ่าย และอัตราภาษีที่สำคัญ
ผู้ประกอบการต้องเลือกใช้และยื่นแบบภาษีให้ตรงกับประเภทของผู้รับเงินได้ เพื่อป้องกันข้อผิดพลาดทางภาษี
ประเภทแบบ | ผู้รับเงินได้ | ประเภทเงินได้หลัก | กำหนดเวลายื่นแบบ (กระดาษ) |
ภ.ง.ด.1 | บุคคลธรรมดา (พนักงาน) | เงินเดือน, ค่าจ้าง, โบนัส (มาตรา 40(1)(2)) | ภายในวันที่ 7 ของเดือนถัดไป |
ภ.ง.ด.3 | บุคคลธรรมดา (ภายนอก) | ค่าบริการ, ค่าจ้างทำของ, ค่าเช่า, ค่าวิชาชีพอิสระ | ภายในวันที่ 7 ของเดือนถัดไป |
ภ.ง.ด.53 | นิติบุคคล | ค่าบริการ, ค่าจ้างทำของ, ค่าเช่า, ค่าโฆษณา | ภายในวันที่ 7 ของเดือนถัดไป |
ภ.ง.ด.54 | นิติบุคคลต่างประเทศ | เงินปันผล, ค่าสิทธิ, ค่าบริการที่ไม่ได้ประกอบกิจการในไทย | ภายในวันที่ 7 ของเดือนถัดไป |
3. สาระสำคัญและองค์ประกอบบนตัวอย่างหนังสือรับรองหัก ณ ที่จ่าย
1. ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีอากร ของผู้มีหน้าที่หักภาษี ณ ที่จ่าย (ผู้จ่ายเงิน)
2. ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีอากร ของผู้ถูกหักภาษี ณ ที่จ่าย (ผู้รับเงิน)
3. ลำดับที่ ของเอกสารในแบบยื่นประจำเดือน
4. วัน เดือน ปี ที่จ่ายเงินและหักภาษี
5. ประเภทเงินได้ จำนวนเงินที่จ่าย และจำนวนเงินภาษีที่หักและนำส่ง
6. การระบุผู้จ่ายเงิน: (1) หัก ณ ที่จ่าย (2) ออกให้ครั้งเดียว (3) ออกให้ตลอดไป
7. ลายมือชื่อและตราประทับ (ถ้ามี) ของผู้จ่ายเงิน
4. อัตราภาษีหัก ณ ที่จ่ายที่ใช้บ่อยในธุรกิจ
ประเภทบริการ / การจ่ายเงิน | อัตราภาษีหัก ณ ที่จ่าย | หมายเหตุ | |
ค่าขนส่ง | 1% | ต้องเป็นขนส่งสาธารณะหรือรับจ้างขนส่งที่มีใบอนุญาต | |
ค่าเบี้ยประกันวินาศภัย | 1% | เฉพาะนิติบุคคลรับประกันภัย | |
ค่าเช่าอสังหาริมทรัพย์ | 5% | อาคาร, สำนักงาน, ที่ดิน | |
ค่าบริการ / ค่าจ้างทำของ | 3% | ค่าทำบัญชี, ค่าซ่อมแซม, ค่าการตลาด | |
ค่าวิชาชีพอิสระ | 3% | กฎหมาย, บัญชี, วิศวกรรม, สถาปัตยกรรม | |
ค่าโฆษณา | 2% | สื่อโฆษณาต่างๆ (ไม่รวมออนไลน์ต่างประเทศ) | |
คำแนะนำจากผู้เชี่ยวชาญ: หากคุณกำลังเริ่มต้นธุรกิจและต้องการวางระบบเอกสารภาษีตั้งแต่การเริ่มจดทะเบียน สามารถใช้บริการ รับจดทะเบียนบริษัท เพื่อตั้งต้นระบบบัญชีที่ถูกต้องได้ทันที |
| ||

5. ตัวอย่างเคสการคำนวณและการบันทึกบัญชี (Journal Entry)
เคสที่ 1: การจ่ายค่าบริการนิติบุคคล (บันทึกฝั่งผู้จ่ายเงิน – นิติบุคคล)
บริษัท A จ่ายค่าบริการทำบัญชีให้แก่ Station Account® เป็นจำนวนเงิน 10,000 บาท (ไม่รวม VAT 7%) อัตราภาษีหัก ณ ที่จ่าย 3%
• คำนวณ VAT (7%): 10,000 x 7% = 700 บาท
• คำนวณ หัก ณ ที่จ่าย (3%): 10,000 x 3% = 300 บาท
• จำนวนเงินที่ต้องจ่ายจริง: 10,000 + 700 – 300 = 10,400 บาท
การบันทึกบัญชี (ฝั่งผู้จ่ายเงิน – บริษัท A):
Dr. ค่าบริการ (Expenses) 10,000 บาท
Dr. ภาษีซื้อรอขอคืน/ภาษีซื้อ (Input VAT) 700 บาท
Cr. ภาษีหัก ณ ที่จ่ายจ่ายชำระ (Withholding Tax Payable) 300 บาท
Cr. เงินสด/ธนาคาร (Cash/Bank) 10,400 บาท
เคสที่ 2: การจ่ายค่าเช่าอาคารให้บุคคลธรรมดา (บันทึกฝั่งผู้จ่ายเงิน)
บริษัท B จ่ายค่าเช่าอาคารสำนักงานให้แก่นาย C เป็นเงิน 20,000 บาท (ไม่มี VAT) อัตราภาษีหัก ณ ที่จ่าย 5%
• คำนวณ หัก ณ ที่จ่าย (5%): 20,000 x 5% = 1,000 บาท
• จำนวนเงินที่ต้องจ่ายจริง: 20,000 – 1,000 = 19,000 บาท
การบันทึกบัญชี (ฝั่งผู้จ่ายเงิน – บริษัท B):
Dr. ค่าเช่าอาคาร (Rent Expense) 20,000 บาท
Cr. ภาษีหัก ณ ที่จ่ายค้างจ่าย (Withholding Tax Payable) 1,000 บาท
Cr. เงินสด/ธนาคาร (Cash/Bank) 19,000 บาท
หมายเหตุ: สำหรับองค์กรขนาดเล็กหรือ หจก. ที่ต้องการดูแลระบบภาษีให้ถูกต้อง การเลือกใช้บริการ รับจดทะเบียนหจก หรือส่งต่อหน้าที่ให้ทีมงาน รับทำบัญชี มืออาชีพจะช่วยให้การยื่น ภ.ง.ด.3/53 เป็นไปอย่างถูกต้องแม่นยำ |
6. คำถามที่พบบ่อย (FAQ)
Q1: ออกหนังสือรับรองหัก ณ ที่จ่ายช้า หรือไม่ออก มีความผิดอย่างไร?
A: หากผู้จ่ายเงินไม่ออกหนังสือรับรองหัก ณ ที่จ่ายให้แก่ผู้รับเงินได้ตามที่กฎหมายกำหนด มีโทษปรับทางอาญาไม่เกิน 2,000 บาท ตามมาตรา 35 แห่งประมวลรัษฎากร
Q2: หากทำหนังสือรับรองหัก ณ ที่จ่ายสูญหาย ต้องทำอย่างไร?
A: สามารถขอให้ผู้จ่ายเงินออก ‘ใบแทน’ ได้ โดยถ่ายสำเนาฉบับเดิมแล้วสลักหลังระบุคำว่า ‘ใบแทน’ พร้อมลงลายมือชื่อและตราประทับของผู้จ่ายเงินกำกับไว้
Q3: ยอดเงินจ่ายขั้นต่ำเท่าไหร่ จึงจะต้องทำการหักภาษี ณ ที่จ่าย?
A: ยอดจ่ายตามสัญญาตั้งแต่ 1,000 บาทขึ้นไป ต้องทำการหัก ณ ที่จ่าย แต่หากเป็นสัญญาต่อเนื่อง แม้ยอดต่อครั้งไม่ถึง 1,000 บาท ก็ต้องทำการหักภาษี ณ ที่จ่าย
Q4: สามารถส่งหนังสือรับรองหัก ณ ที่จ่ายทาง อิเล็กทรอนิกส์ (e-Withholding Tax) ได้หรือไม่?
A: ได้ และเป็นวิธีที่กรมสรรพากรสนับสนุนอย่างยิ่ง เนื่องจากการใช้ระบบ e-Withholding Tax ผ่านธนาคารพาณิชย์ จะช่วยลดภาระการออกเอกสารกระดาษและยังได้สิทธิประโยชน์ลดอัตราภาษีหัก ณ ที่จ่ายตามมาตรการรัฐอีกด้วย

เรื่องล่าสุด
