
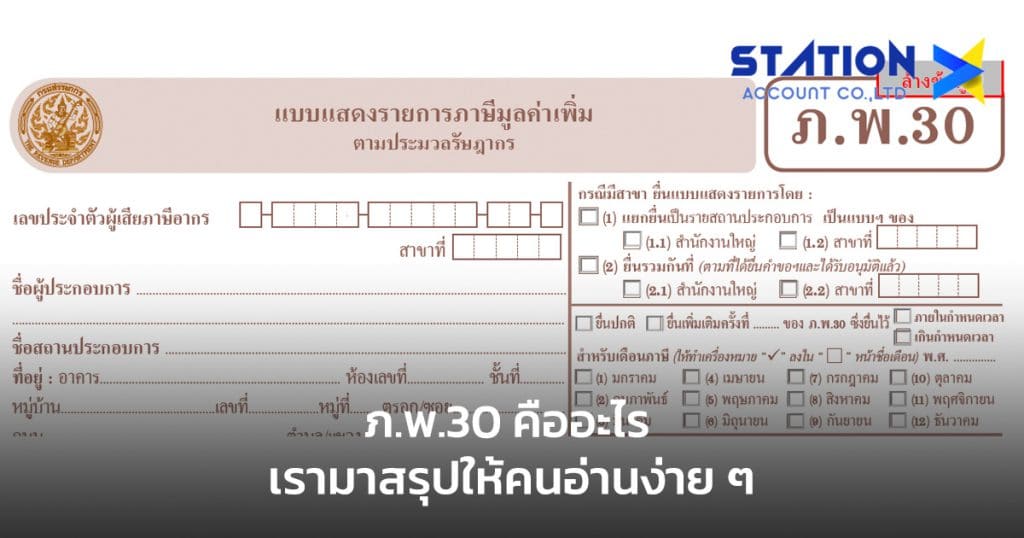
เจาะลึก ภ.พ.30 คืออะไร แบบฟอร์มภาษีมูลค่าเพิ่มที่ผู้ประกอบการต้องรู้ พร้อมวิธีคำนวณ เคสตัวอย่าง และบริการ [รับทำบัญชี] มืออาชีพจาก Station Account®
1. ภ.พ.30 คืออะไร และใครบ้างที่มีหน้าที่ต้องยื่น?
ภ.พ.30 คือ แบบแสดงรายการภาษีมูลค่าเพิ่ม (VAT) รายเดือนตามประมวลรัษฎากร ที่ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มต้องยื่นต่อกรมสรรพากรทุกเดือน ไม่ว่าจะมียอดขายเกิดขึ้นในเดือนนั้น ๆ หรือไม่ก็ตาม เพื่อสรุปยอดภาษีขายและภาษีซื้อหักกลบกัน
การบริหารจัดการภาษีมูลค่าเพิ่มอย่างแม่นยำช่วยลดความเสี่ยงจากเบี้ยปรับเงินเพิ่ม และรักษาเสถียรภาพกระแสเงินสดของธุรกิจ หากผู้ประกอบการต้องการความคล่องตัวในการดำเนินธุรกิจตั้งแต่เริ่มต้น สามารถปรึกษาผู้เชี่ยวชาญผ่านบริการ [รับจดทะเบียนบริษัท] เพื่อความถูกต้องตามกฎหมายภาษีสูงสุด
2. เปรียบเทียบภาษีขาย vs ภาษีซื้อ และกำหนดเวลายื่นภาษี ภ.พ.30
การคำนวณ ภ.พ.30 ต้องนำภาษีขายและภาษีซื้อมาเปรียบเทียบเพื่อหาภาระภาษีที่ต้องชำระหรือขอคืนในแต่ละเดือน
ตารางที่ 1: เปรียบเทียบความแตกต่างระหว่างภาษีขายและภาษีซื้อ
หัวข้อเปรียบเทียบ | ภาษีขาย (Output Tax) | ภาษีซื้อ (Input Tax) |
ความหมาย | ภาษีมูลค่าเพิ่มที่เรียกเก็บจากลูกค้าเมื่อขายสินค้า/บริการ | ภาษีมูลค่าเพิ่มที่จ่ายให้ผู้ประกอบการจดทะเบียนรายอื่นเมื่อซื้อสินค้า/บริการ |
หน้าที่ทางกฎหมาย | ต้องนำส่งกรมสรรพากรภายในกำหนดเวลา | นำมาหักออกจากภาษีขายเพื่อลดภาระภาษี |
เงื่อนไขสำคัญ | ออกใบกำกับภาษีเมื่อเกิดความรับผิด (เช่น ส่งมอบสินค้า) | ต้องมีใบกำกับภาษีซื้อที่ถูกต้องตามมาตรา 86/4 |
ตารางที่ 2: สรุปกำหนดเวลายื่นแบบและช่องทางยื่นภาษี ภ.พ.30
ช่องทางการยื่น | กำหนดเวลายื่นปกติ (กระดาษ/e-Filing) | กำหนดเวลายื่นผ่านระบบเครือข่ายอินเทอร์เน็ต (ขยายเวลา) |
ยื่นปกติที่สำนักงานสรรพากรพื้นที่สาขา | ภายในวันที่ 15 ของเดือนถัดไป | – |
ยื่นผ่านระบบอินเทอร์เน็ต (e-Filing) | ภายในวันที่ 15 ของเดือนถัดไป | ภายในวันที่ 23 ของเดือนถัดไป |
กรณีไม่มีการประกอบกิจการ | ก็ยังต้องยื่นแบบแสดงรายการเป็นศูนย์ (0) ทุกเดือน | ยื่นภายในวันที่ 23 ของเดือนถัดไปผ่านระบบออนไลน์ |
คำเตือนจาก Station Account®: การยื่นแบบล่าช้าหรือเกินกำหนด มีโทษปรับทางอาญาและเงินเพิ่มร้อยละ 1.5 ต่อเดือนของภาษีที่ต้องชำระ
หากต้องการให้ทุกขั้นตอนการจัดการภาษีเป็นเรื่องง่าย ผู้ประกอบการสามารถให้ทีมงานมืออาชีพดูแลภาพรวมผ่าน และหากโครงสร้างธุรกิจยังไม่ชัดเจน การเริ่มต้นด้วยบริการ [รับจดทะเบียนหจก] หรือบริษัทจำกัดกับ Station Account® จะช่วยป้องกันปัญหาข้อกฎหมายตั้งแต่รากฐาน

3. ตัวอย่างเคสการคำนวณภาษีและการบันทึกบัญชี (Journal Entry)
เพื่อให้เห็นภาพการทำงานจริงของ ภ.พ.30 นี่คือตัวอย่างการคำนวณและบันทึกบัญชีเมื่อสิ้นเดือน
เคสที่ 1: ภาษีขายมากกว่าภาษีซื้อ (ต้องชำระภาษีเพิ่ม)
- สถานการณ์: บริษัท A มีภาษีขายประจำเดือน 70,000 บาท และมีภาษีซื้อที่ชอบด้วยกฎหมาย 40,000 บาท
- การคำนวณ: ภาษีที่ต้องชำระ = 70,000 – 40,000 = 30,000 บาท
- การบันทึกบัญชี (Journal Entry):
- เดบิต ภาษีขาย 70,000 บาท
- เครดิต ภาษีซื้อ 40,000 บาท
- เครดิต ภาษีมูลค่าเพิ่มค้างจ่าย (เจ้าหนี้กรมสรรพากร) 30,000 บาท
เคสที่ 2: ภาษีซื้อมากกว่าภาษีขาย (ขอคืนภาษีหรือยกไปเดือนหน้า)
- สถานการณ์: บริษัท B มีภาษีขายประจำเดือน 20,000 บาท และมีภาษีซื้อ 50,000 บาท
- การคำนวณ: ภาษีซื้อมากกว่าภาษีขาย = 50,000 – 20,000 = 30,000 บาท (สามารถเลือกขอคืนเป็นเงินสดหรือยกยอดไปเครดิตภาษีในเดือนถัดไป)
- การบันทึกบัญชี (Journal Entry):
- เดบิต ภาษีขาย 20,000 บาท
- เดบิต ลูกหนี้กรมสรรพากร / ภาษีซื้อยกไป 30,000 บาท
- เครดิต ภาษีซื้อ 50,000 บาท
คำถามที่พบบ่อย (FAQ)
- ถ้าเดือนไหนไม่มีรายได้และไม่มีค่าใช้จ่าย ต้องยื่น ภ.พ.30 หรือไม่?
ตอบ: ต้องยื่นครับ โดยกรอกตัวเลขเป็นศูนย์ (0) ทุกเดือนผ่านระบบออนไลน์ เพื่อป้องกันเบี้ยปรับจากการยื่นแบบล่าช้าจากกรมสรรพากร
- ลืมนำใบกำกับภาษีซื้อเดือนนี้มาใช้ สามารถนำไปใช้ในเดือนถัดไปได้หรือไม่?
ตอบ: ตามกฎหมายภาษีมูลค่าเพิ่ม สามารถนำใบกำกับภาษีซื้อไปใช้ได้ภายใน 6 เดือนนับแต่เดือนที่ออกใบกำกับภาษีนั้น
- หากยื่นแบบ ภ.พ.30 ผิดพลาดต้องแก้ไขอย่างไร?
ตอบ: ต้องยื่นแบบแสดงรายการเพิ่มเติม (ภ.พ.30 ฉบับปรับปรุง) ผ่านระบบอินเทอร์เน็ตของกรมสรรพากรโดยเร็ว พร้อมชำระเงินเพิ่มและเบี้ยปรับตามกฎหมายหากมียอดภาษีที่ต้องชำระเพิ่มขึ้น
- อ้างอิงประกาศและกฎหมายภาษีมูลค่าเพิ่มจากหน่วยงานราชการได้ที่ไหน?
ตอบ: ผู้ประกอบการสามารถตรวจสอบข้อกฎหมาย คำสั่ง และประกาศอัปเดตล่าสุดได้โดยตรงจากเว็บไซต์ กรมสรรพากร (Revenue Department)

เรื่องล่าสุด
